Іпотека для нерезидентів
Допомагаємо нерезидентам отримати іпотеку в іспанських банках із фінансуванням, як правило, 60–70 % вартості житла. Ми беремо на себе повний супровід угоди й домагаємося для вас найкращих умов кредитування на ринку Іспанії.
Ми працюємо напряму з іспанськими банками та страховими компаніями: запитуємо пропозиції одразу в кількох і показуємо вам порівняння, а не одне готове рішення.
Ми працюємо не через роздрібні відділення, а безпосередньо з банками. Прямі партнерські зв’язки з провідними банками Іспанії дають швидке схвалення, кращі ставки та індивідуальні схеми фінансування, вибудувані саме під заможних інвесторів.
Фінансування і захист активів за кордоном тримаються на зв’язках і репутації. Якщо ви не знаєте, як отримати іпотеку в Іспанії для іноземців, ми знімаємо цю невизначеність. SFERO виступає вашим особистим брокером: підбираємо оптимальне фінансування, ведемо валютні операції та оформлюємо комплексне страхування нерухомості в Іспанії, щоб ваше вкладення було під захистом.
Допомагаємо нерезидентам отримати іпотеку в іспанських банках із фінансуванням, як правило, 60–70 % вартості житла. Ми беремо на себе повний супровід угоди й домагаємося для вас найкращих умов кредитування на ринку Іспанії.
Вибудовуємо фінансування під перепродаж після ремонту та розширення портфеля: ваші вільні кошти залишаються при вас, а можливостей для нових вкладень стає більше.
Надійне покриття високого рівня для преміального житла, орендних об’єктів і будівельних проєктів. Оформлюємо страхування дому та нерухомості в Іспанії на найкращих умовах, щоб ви були спокійні з того самого моменту, як отримаєте ключі.
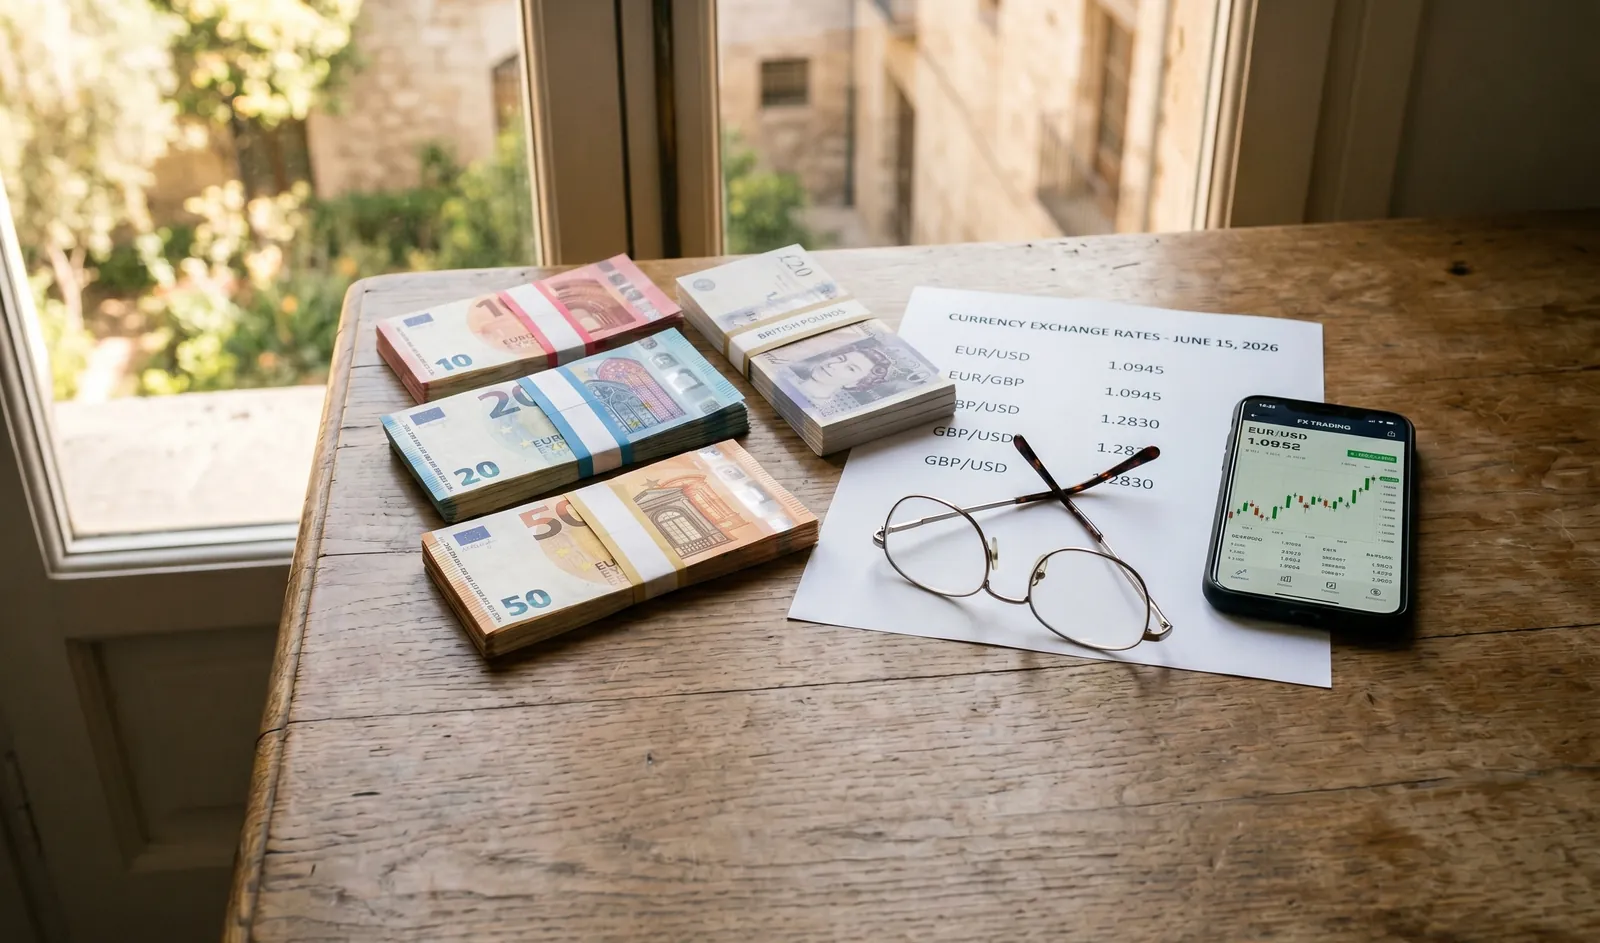
Повна підтримка у відкритті банківського рахунку та отриманні ідентифікаційного номера іноземця (NIE). А партнерські канали обміну валюти захищають ваш капітал від курсових коливань під час великих переказів.
Так. Іспанські банки зазвичай кредитують нерезидентів на суму до 60–70 % вартості об’єкта (проти до 80 % для резидентів), тож розраховуйте на власний внесок у 30–40 %. Дохід, отриманий за кордоном, приймається – банки оцінюють вашу платоспроможність за доходом і податковими деклараціями у країні проживання. SFERO знайомить вас із банками, які активно фінансують іноземних покупців.
Станом на середину 2026 року фіксовані ставки для надійних профілів нерезидентів становлять близько 3–4 %, а плаваючі складаються з базової ставки європейського міжбанківського ринку (її називають Euribor, вона переглядається регулярно) плюс надбавка банку 0,7–1,5 %. Ставки рухаються разом із ринком, тож ми отримуємо актуальні пропозиції від кількох банків і порівнюємо для вас фіксовані, плаваючі та змішані варіанти.
Нерезидентам варто закласти власний внесок у 30–40 % плюс близько 10 % на податки та витрати щодо вторинного житла або близько 12 % щодо новобудови – тобто мати готівкою приблизно 40–50 % від ціни на вторинне житло і 42–52 % на новобудову. Гонорар незалежного юриста сюди не входить: тарифу на нього немає, кошторис називає сам юрист. Якщо новобудова стане вашим основним житлом, гербовий збір падає з 1,4 % до 0,1 % і готівки потрібно приблизно на 1,3 процентного пункту менше. Майте на увазі, що банк рахує свої 60–70 % від меншої з двох величин – ціни угоди та оціночної вартості: якщо оцінка вийде нижчою за ціну, внесок зросте. Для вторинного житла дорожче 1 млн € рахуйте 11,1–11,3 % замість 10 %: ITP там 11 %, а не 9 %. На новобудову поріг не впливає: ПДВ і гербовий збір від ціни не залежать. Обов’язкова банківська оцінка (tasación) коштує близько 300–600 €, а комісія за оформлення зазвичай становить 0–1 % від суми кредиту.
Від часу іспанського іпотечного закону 2019 року банк бере на себе послуги нотаріуса, реєстрацію в Реєстрі нерухомості та гербовий збір за самою іпотечною угодою – покупець покриває лише оцінку та можливу комісію за відкриття. Банки також зобов’язані надати вам обов’язкову пропозицію (FEIN) із обов’язковим 10-денним періодом на роздуми, перш ніж ви підпишете угоду в нотаріуса.
Будь-який банк вимагає страхування будівлі, і воно доцільне для кожного власника; часто банки просять оформити ще й страхування життя. SFERO організовує вигідне страхування житла та життя як частину фінансового пакета.
Ми домагаємося вигідних умов, ви вкладаєте вільні кошти в наступний об’єкт.